Rekening Massal Rp11 Triliun: Kebutuhan Rakyat atau Proyek Kapitalistik?
Oleh: Fatmah Ramadhani, Anggota Komunitas Muslimah Menulis (KMM) Depok
Bayangkan kita sebagai ibu-ibu sedang mengatur uang belanja. Uang yang kita punya tentu ingin digunakan untuk kebutuhan yang memang penting.
Kalau ada kebutuhan anak sekolah, biaya kesehatan, atau rumah yang bocor, kita akan berpikir berkali-kali sebelum mengeluarkan uang untuk sesuatu yang belum jelas manfaatnya. Begitu juga seharusnya kita bertanya ketika negara mengeluarkan anggaran.
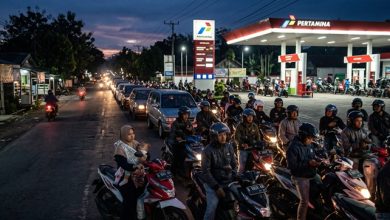
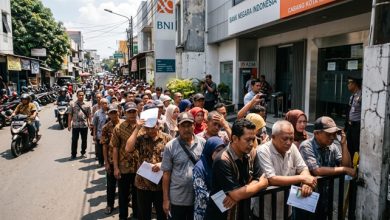
Pemerintah berencana membuat rekening secara massal bagi masyarakat. Presiden Prabowo Subianto meminta Himbara, termasuk BRI dan BSI, menyiapkan rekening berbasis NIK yang terhubung dengan data kependudukan.
Targetnya sekitar 200 juta penduduk berusia 17 tahun ke atas. Rekening tersebut nantinya digunakan untuk berbagai program pemerintah, termasuk bantuan sosial (bansos).
Pemerintah menyiapkan dana awal Rp50 ribu untuk setiap rekening dengan anggaran sekitar Rp11 triliun dari APBN. Kebijakan ini ditargetkan berjalan sebelum akhir 2026.
Sekilas, niatnya terlihat baik untuk memperluas inklusi keuangan. Namun, sebagai warga negara, wajar jika kita bertanya apakah hal ini benar-benar menjadi kebutuhan saat hampir semua warga sudah memiliki rekening.
Alasan Membuka Rekening
Beberapa alasan disampaikan pemerintah dalam membuka rekening massal. Pertama, pemerintah menyebut kebijakan ini sebagai upaya meningkatkan literasi dan inklusi keuangan.
Padahal, tingkat inklusi keuangan Indonesia sudah mencapai 93,62%, sedangkan literasi keuangan mencapai 69,57% (BPS, 22/8/2026). Angka tersebut bahkan telah melampaui target RPJMN 2025–2029 untuk tahun 2029.
Tingkat literasi keuangan Indonesia juga berada di atas rata-rata Organisation for Economic Co-operation and Development (OECD) sebesar 63% (oecd.org, 14/12/2023). Jadi, jika hampir seluruh masyarakat sudah masuk ke sistem keuangan, apakah membuat rekening baru secara massal benar-benar menjadi kebutuhan utama?
Memiliki rekening belum tentu berarti melek keuangan. Ibarat anak taman kanak-kanak yang memiliki buku tulis, memiliki bukunya tentu bagus, tetapi bukan berarti anak tersebut otomatis bisa membaca dan menulis.
OECD menjelaskan bahwa literasi keuangan bukan sekadar kepemilikan rekening. Literasi keuangan mencakup pengetahuan, keterampilan, sikap, dan perilaku yang membantu seseorang mengambil keputusan keuangan secara tepat.
Persoalannya bukan hanya sudah punya rekening atau belum, melainkan apakah rekening itu dipahami dan digunakan dengan baik.
Kedua, jika rekening massal dibuat untuk mempermudah penyaluran bansos, kita perlu melihat persoalannya secara lebih sederhana: benarkah pengadaan rekening menjadi masalah utamanya? Mayoritas masyarakat sudah memiliki rekening, dan bansos selama ini juga telah disalurkan melalui rekening.
Salah satu masalah penting justru terletak pada data penerima bansos. Jika datanya tidak akurat, bantuan tetap bisa salah sasaran meskipun semua orang sudah mempunyai rekening.
Jangan sampai kita sibuk membuat rekening baru, sementara persoalan utamanya ada pada data. Lebih bijak bila pemerintah melakukan perbaikan Data Tunggal Sosial dan Ekonomi Nasional (DTSEN) terlebih dahulu agar bantuan lebih tepat sasaran.